

 大宗商品资讯热搜榜:



一、2026年第三季度市场综述
2026年第三季度环氧树脂市场价格触底回升。本季度液体环氧树脂均价为14655元/吨,较2026年二季度下跌1297元/吨,跌幅8.13%,本季度固体环氧树脂均价为13645元/吨,较2026年二季度下跌929元/吨,跌幅6.37%。
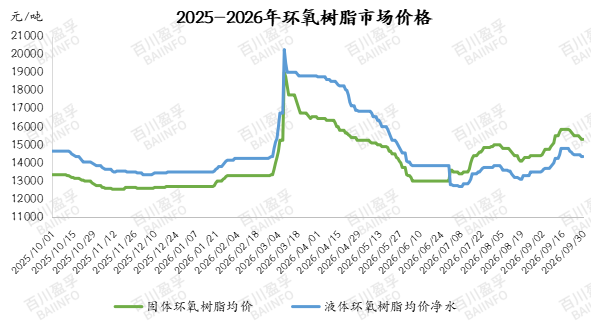
三季度环氧树脂市场涨跌互现,需求弹性不足,难以形成持续性集中采购,行情上涨缺乏需求端支撑。
回顾整个三季度,环氧树脂市场可分为以下三个阶段:
第一阶段:成本驱动环氧树脂价格反弹,淡季需求拖累上涨空间
地缘冲突推升国际原油,带动成本双酚A价格回暖,环氧氯丙烷现货收紧涨价,原料端形成上行支撑,环氧树脂价格触底回升。但终端处于传统淡季,下游开工不足,仅维持刚需少量采购,无集中补仓操作。临近月末原油回落,原料支撑暂稳,持货商稳价观望,风电行业仅有零星刚需入市,难以拉动整体需求,市场交投依旧平淡。
第二阶段:环氧再度探底,需求跟进持续乏力
月初双酚A、环氧氯丙烷同步下行,成本支撑逐步走弱,下游接单表现欠佳,市场心态偏空,环氧树脂价格跟随原料回落,下游采购普遍观望等待行情触底。月内地缘因素再度推涨原油,双酚A价格反弹,原料利好带动环氧行情修复;但下游需求跟进力度不足,持续牵制价格上行,部分企业库存压力偏高,让利促成交,场内实单商谈维持低位。月末两大原料波动收窄,成本支撑有限,叠加部分装置停车检修,环氧树脂转入窄幅整理运行。
第三阶段:高价成交受阻,环氧树脂行情回落
双酚 A、环氧氯丙烷持续上行,成本强力推动环氧树脂报盘大幅抬升,市场迎来阶段性冲高。但终端承接能力偏弱,仅出现少量双节节前询盘备货,高价货源成交受阻,即便部分装置停车降负,也未能改善交投氛围。月末原料支撑转弱,环氧氯丙烷小幅下行、双酚 A 区间震荡,行业供应过剩格局未改,商谈重心持续下移,全月供需矛盾凸显,场内实单多为刚需订单。
二、2026年第三季度供应分析
2026年第三季度环氧树脂产量预计51.01万吨左右,环比减少1.04万吨。环氧树脂装置整体开工负荷在49%-53%之间,7-9月,液体装置多停车检修,固体装置部分检修,小厂存在停车减量;7-9月需求难有提振,整体工厂开工水平有所降低。
三、2026年第三季度需求分析
2026年第三季度环氧树脂风电行业维持刚需采购,其他下游开工不足,市场维持刚需少量采购,无集中补仓操作。终端多持观望心态,买盘跟进乏力,高价承接能力偏弱,场内交投以小单为主,整体商谈气氛清淡。
四、2026年第三季度成本利润分析
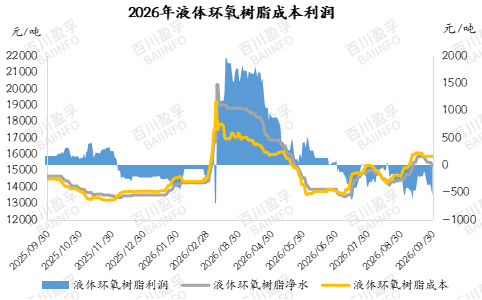
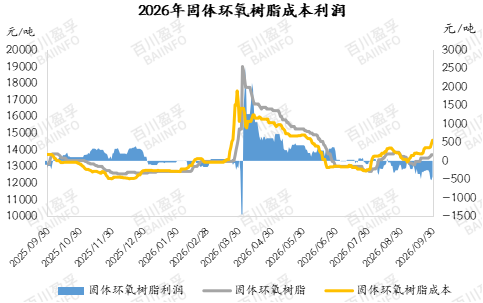
成本方面来看,环氧树脂企业三季度成本端先跌后涨,三季度液体环氧树脂理论成本平均14937元/吨,固体环氧树脂理论成本平均13913元/吨。
利润方面来看,本季度环氧树脂盈利水平仍倒挂,8月利润亏损明显增多,液体环氧树脂平均利润在-280元/吨,固体环氧树脂平均利润在-269元/吨。
五、2026年第三季度进出口分析(截至8月份)
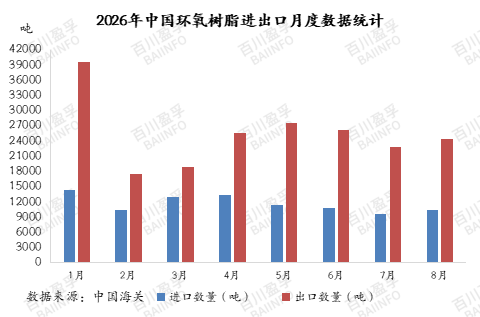
截至2026年8月,中国环氧树脂进口总量为9.35万吨,环氧树脂出口总量为20.27万吨。目前我国环氧树脂出口量处于高位水平,出口量远高于进口量。
2026年,三季度我国环氧树脂主要的进口来源地为:中国台湾、韩国、日本;出口方向主要是俄罗斯、沙特阿拉伯、阿联酋;三季度出口量仍维持高位。
六、2026年第三季度市场预测
原料面:四季度双酚A行情走势如何需要关注:供应恢复节奏与下游需求修复速度之间的博弈,若供应恢复快于需求改善,市场累库压力将逐步显现,价格重心存在下行可能;反之,若需求修复超预期,则有望延缓累库节奏,行情维持震荡格局,预计四季度双酚A国内市场均价在9400-9800元/吨之间波动。
预计下季度环氧氯丙烷市场弱势整理,市场价格震荡调整,市场均价整体或在10000-11500元/吨波动,具体市场走势仍需关注供需关系及成本面变化情况。
供需面:预计2026年四季度国内环氧树脂将有17万吨新增产能投放市场,珠海地区预计投产8万吨特种环氧树脂种类,行业供应过剩矛盾加剧。随着新产能逐步落地,市场竞争将趋于白热化,企业生产负荷调整、装置检修或将更为频繁,部分企业计划改写,转向特种树脂生产;市场新单释放有限,部分生产企业或将低负荷运行。需求端表现不佳:风电板块维持刚需采购,暂无政策利好加持;涂料市场受建筑终端拖累,预期偏空;电子领域虽存在边际改善空间,但增量集中于高端电子级环氧树脂品类,难以带动普通电子级环氧树脂,后续需持续观察市场变化。
综合来看:环氧树脂市场供需矛盾持续,市场供应过剩态势进一步凸显,下游需求释放有限,市场行情跟随原料价格波动。细分领域中高端环氧需求稳步提升,带动部分厂商布局向高端化转型,预计2026年四季度环氧树脂市场价格重心持稳或小幅回落,液体市场价格或在14500-15500元/吨,固体市场价格或在13500-14500元/吨之间运行。


