 大宗商品资讯热搜榜:



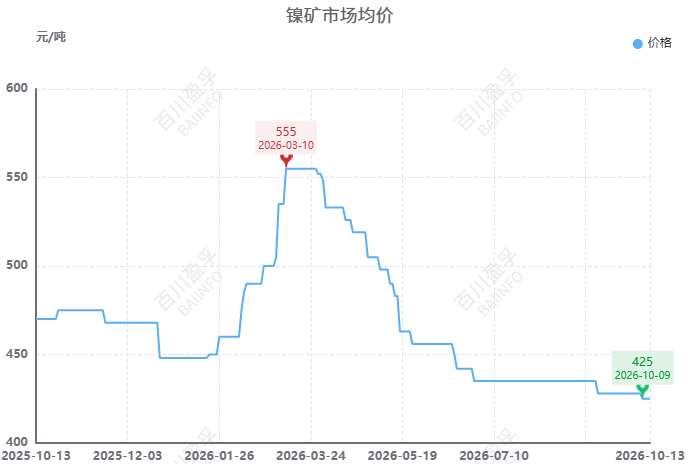
10月13日,国内镍矿市场持稳运行。品位在1.4%-1.6%的主要港口镍矿主流成交价维持在425元/湿吨,较上一交易日持平。
供应方面:菲律宾方面,矿石发货量维持高位,但受ITCZ影响菲律宾主要镍矿区,降雨及雷阵雨天气持续,供应量有所下降;印尼方面,印尼拟进一步收紧新建镍冶炼厂暂停令,限制半成品项目,部分缓解了供应过剩预期,对镍价形成一定托底;但能矿部预测今年镍矿石实际产量仍高于配额,且市场库存相对充足,整体市场仍面临过剩压力,压制价格大幅上涨。
需求方面:10月总排产预计环比回落,镍铁消耗相应减少,钢厂采购价承压、补库节奏偏慢;新能源方面,三元前驱体产量下降,硫酸镍需求走弱。纯镍消费来看,军工、航空航天等高端合金需求保持稳健,但传统消费走弱对合金、电镀耗镍量拖累更为明显,纯镍消费仍承压。
后市预测:菲律宾虽逐步进入雨季,但Palawan等矿区仍维持较强发运能力,供应呈结构性转变而非全面收紧。需求端,国内镍铁厂利润承压,对矿端压价心态强烈,不锈钢旺季成色不足,镍铁需求走弱进一步传导至矿端。综合来看,矿端宽松基调未改,下游需求疲弱持续压制采购意愿,菲律宾矿价已接近部分矿山成本线,进一步下行空间收窄但向上驱动匮乏,预计短期镍矿价格以弱势震荡为主, 1.4%–1.6%品位镍矿在主要港口的成交价将继续在400–500元/湿吨区间内震荡运行。