 大宗商品资讯热搜榜:



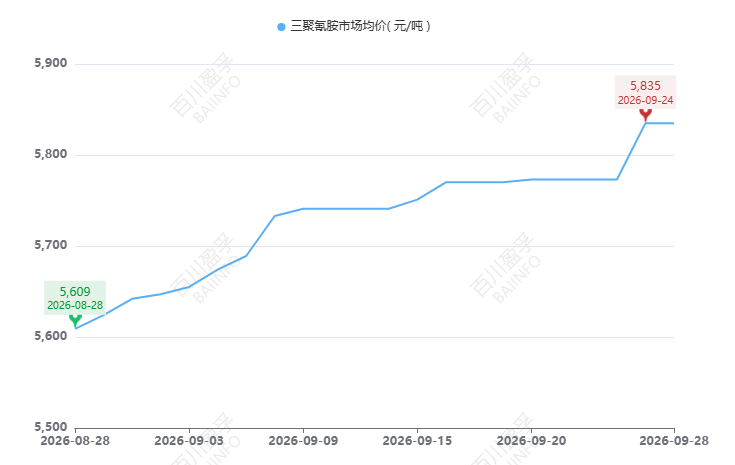
9月28日,国内三聚氰胺市场主稳运行,成交氛围不温不火,三聚氰胺市场均价5835元/吨,较上一工作日持平,主流出厂价格区间参考5800-5950元/吨。假期至今,场内复产与新增检修装置并存,三聚氰胺行业开工仍在低位,加之出疆运输情况好转不明显,疆外局部供应依旧偏紧;需求方面,下游陆续放假,开工偏低,新单需求寡淡。供需面整体利好支撑一般,短时缺乏实质性利好推动行情继续上行,今日厂家报价主稳盘整。
开工方面:今日三聚氰胺行业开工率在46.21%,日产量3410吨。目前四川美青、新疆乌石化、广西天禾、江苏金象、湖北华强、河南中原大化、新疆锦疆、山西丰喜、河南晋控天庆、陕西龙华及重庆建峰三聚氰胺装置全停;河南骏化装置停三套,三期装置恢复中;山东舜天装置停四套;河北辛集九元装置停两套;山东合力泰装置停一套;四川金象装置停三套;四川美丰及新疆新冀能源装置低负荷运行。
上游:今日国内尿素市场价格涨跌互现,山东及两河地区中小颗粒主流成交价维持在1690-1790元/吨。临近国庆长假,市场预计以平稳过渡为主,企业操作分化:待发订单不足的工厂或小幅让利吸单;订单相对充裕的企业则多稳价挺市。节前尿素市场缺乏明显利好驱动,预计尿素价格窄幅震荡运行,局部按订单灵活调整。成本端对三聚氰胺市场暂无利好支撑作用。
下游:目前国内下游开工维持低位水平,刚需有限;出口需求正处旺季,但海运费高位,实际走货偏平稳,并无强劲利好带动行情,市场整体需求面表现一般。
后市预测:节前收单压力不大,三聚氰胺市场主稳震荡。近期三聚氰胺厂家装置波动频繁,但行业开工基本维持在五成以下的低位水平,市场供应相对紧张。需求面国内下游部分已进入假期模式,刚需及备货新单均跟进一般,出口需求较为平稳。短时市场将维持供需两弱格局,多数企业在供应紧张的情况下接单尚可,并无出货压力,但同时需求支撑并不强劲,价格上行受限,因此预计明日三聚氰胺市场将行情僵持,价格主稳。