

 大宗商品资讯热搜榜:



一、2026年市场综述
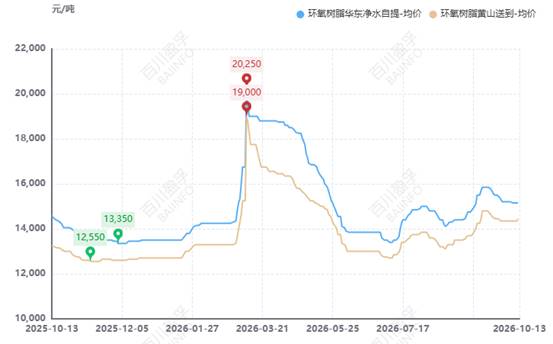
2026年环氧树脂市场价格起伏不定,价格水平整体高于2025年,成本及需求均存在利好支撑。截止10月14日,液体环氧树脂市场价格为15300元/吨(净水出厂),较年初上涨1800元/吨,涨幅为13.33%,截至2026年10月14日液体环氧树脂年平均价格为15269元/吨;固体环氧树脂市场价格为14550元/吨,较年初价格上涨1850元/吨,涨幅为14.57%,截至2026年10月14日固体环氧树脂年平均价格为14126元/吨。2026年环氧树脂场内新增投产较多,环氧树脂整体供应提升,2026上半年环氧树脂主要受宏观面引导,成本端支撑价格宽幅走高,但随着回归基本面,价格重心持续回落至低位水平;市场整体基本面暂无变化,整体市场竞争力不断加强;下半年,下半年环氧树脂行情由原料成本驱动反复震荡,但终端需求持续偏弱,呈现成本拉动价格、需求难接力、高价成交受阻的格局,供需矛盾贯穿全程,市场成交仅维持刚需水平。
二、2026年价格分析
2026年国内市场成本端以及需求情况阶段性影响环氧树脂价格走势,整体价格走势可以分为几个阶段:
第一阶段:原料抬升,环氧树脂窄幅偏强运行
年初环氧树脂市场波澜不大,行情整体平淡。后续双酚A行情坚挺,环氧氯丙烷受货源偏紧、甘油涨价双重拉动,价格大幅上涨,两大原料同步走高。生产企业受成本承压,持续上调报价;下游受原料涨价影响,阶段性入市备货。待价格冲高后,下游对高价接受度下降,新单成交转淡。节前下游提前完成备货并陆续停工,市场呈现有价无市格局;春节期间多家生产装置降负荷或停车,节后市场交投冷清,业者多持观望态度。
第二阶段:中东地缘扰动推升原料,环氧树脂大幅拉涨
中东地缘局势紧张带动国际油价大涨,产业链整体价格中枢明显上移。成本端强力支撑下,环氧树脂企业跟涨报价。行情上涨初期,下游担忧价格继续上行,采购积极性较高;低位补仓完成后,市场对高价抵触情绪逐步显现。液体环氧树脂突破20000元/吨关口后,市场交易热度快速降温,仅零星实单成交。
第三阶段:行情回归基本面,环氧树脂价格持续下行
地缘紧张局势缓和,原油、双酚A价格走弱,成本支撑崩塌,叠加社会库存累积,市场让利出货氛围升温。临近五一,厂家以降价抢单,但持续下跌行情反而加重终端观望情绪。节后原料虽有意挺价,但终端需求疲软,环氧树脂缺乏跟涨动力;山东新增装置投产放量进一步加剧行业竞争,双原料同步下滑。下游遵循买涨不买跌心态,市场成交稀少。企业受库存压力被迫竞价出货,价格逼近生产成本线,部分工厂选择降负、停车,然而供需矛盾未能缓解,行情维持低位震荡。
第四阶段:成本带动环氧触底反弹,淡季需求压制涨幅
地缘冲突再度推高国际原油,拉动双酚A行情回暖,同时环氧氯丙烷现货收紧、价格上调,原料端形成上行支撑,环氧树脂自低位反弹。但终端市场处于传统需求淡季,下游开工偏低,仅维持刚需少量采购,无集中补仓行为。临近月末原油回调,原料支撑力度趋于平稳,持货商稳价观望;风电板块仅有零星刚需订单,难以带动整体需求,市场交投依旧清淡。
第五阶段:环氧树脂再度下探,需求跟进持续不足
月初双酚A与环氧氯丙烷同步走跌,成本支撑持续弱化,下游订单表现不佳,市场看空情绪浓厚,环氧树脂跟随原料回落,下游普遍观望等待行情见底。月内地缘因素再度推涨原油,带动双酚A反弹,原料利好推动环氧行情小幅修复;但下游需求跟进乏力,持续制约价格上行,部分企业库存高企,让利换取订单,场内实际成交维持低位。月末两大原料波动收窄,成本支撑有限,叠加部分装置停车检修,环氧树脂转入窄幅整理行情。
第六阶段:高价货源成交承压,环氧树脂行情回落
双酚A、环氧氯丙烷持续上行,成本强力驱动环氧树脂报价阶段性冲高。但终端承接能力偏弱,仅少量双节节前询盘备货,高价货源成交受阻;即便部分装置降负停车,依旧未能改善市场交投氛围。月末原料支撑转弱,环氧氯丙烷小幅回落、双酚A区间震荡,行业供应过剩格局不变,市场商谈重心继续下移,整月供需矛盾突出,场内成交以刚需单为主。
三、2026年供应分析
2026年我国环氧树脂产能增长至418.7 万吨,较2026年同比增长8.56%,今年3套新装置投产,产能共计新增33万吨。截至2026年9月,我国环氧树脂年产量约为151.9万吨,同比增长5.23%。
国内环氧树脂新增产能持续释放,但下游需求跟进不足,行业供需矛盾加剧。风电行业需求支撑效果不佳,多数生产企业负荷偏低。受此影响,2026年国内环氧树脂行业整体开工率有所回落,全年行业平均开工率为50.97%。
四、2026年需求分析
国内环氧树脂下游集中于涂料、电子电器、复合材料及胶粘剂领域。2026年风电板块需求增量有限,其余下游行业需求整体保持平稳。下游企业普遍心态谨慎,对高价原料承接能力偏弱,多采取逢低少量刚需补货模式;多数厂商按生产计划随采随用,主动备货意愿不足,整体需求表现疲弱。市场成交以长协合约为主,新增现货订单偏少。
五、2026年成本利润分析
原料方面:2026年双酚A市场由供需失衡、地缘冲突、成本波动、检修与新产能释放共同交织驱动,价格在宏观冲高与基本面拖拽之间反复切换,最终在成本与供应支撑下重心回升,但需求端始终压制上行空间。截至10月21日,2026年中国双酚A市场年均价为9546元/吨,较2025年均价8567元/吨涨979元/吨,同比涨幅11%。
2026环氧氯丙烷市场市场空好交织。截止到10月21日,环氧氯丙烷市场价格为11200元/吨,较年初下跌4.27%,截至目前市场年平均价格为11912元/吨。
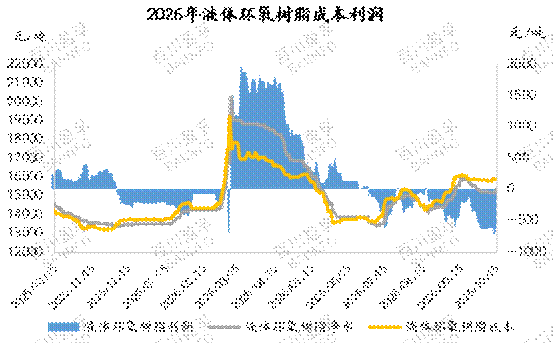
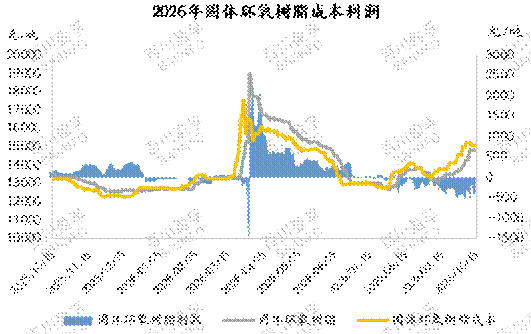
成本利润:截至2026年10月,环氧树脂价格跟随原料成本震荡波动,行情上行常受制于终端约束,国内液体环氧树脂平均成本在15149元/吨,固体环氧树脂平均成本在14125元/吨。2026上半年液体环氧树脂平均利润为172元/吨,固体环氧树脂平均利润为42元/吨。2026年环氧树脂行业处于小幅盈利状态。
六、2026年进出口分析
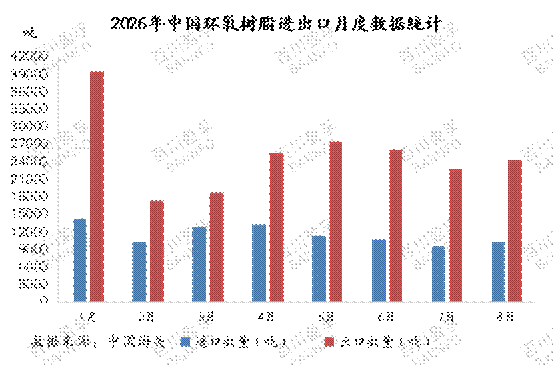
2026年截至8月进口量为9.35万吨,减幅0.45%,国内进口量保持在一定水平,进口多为特种环氧树脂,但随着国内技术水平提升,进口量相对减少;2026年截至8月出口量为20.27万吨,同比增幅18.01%;国内出口量有所提高。
七、2027年市场预测
百川盈孚预测,2027年环氧树脂市场大概率延续偏弱运行态势,影响价格走势的核心因素如下:
1、双原料预期弱势震荡,成本支撑力度有限2027年国内双酚A仍有新增装置投产,供应增量显著;虽然其最大下游PC存在新增产能,仍难以扭转行业供应过剩格局。同时国内双酚A出口存在不确定性,难以通过出口消化国内富余货源,供应端持续压制价格,后续需跟踪国内装置开工调整情况。除此之外,上游纯苯、酚酮行情对双酚A影响较大,国际原油、关税政策等宏观因素同样会带动产业链价格波动。2027年双酚A行业不确定性较多,价格重心预期偏弱,行情以阶段性反弹为主,预计国内双酚A市场价格运行区间9300-10300元/吨,需持续关注消息面扰动。
环氧氯丙烷方面,2027年市场供应存在增加预期,实际投产节奏有待持续跟踪。主力下游环氧树脂规划新增产能,将拉动环氧氯丙烷需求同步增长。成本端液氯、丙烯价格大概率区间震荡,甘油成交存在上行潜力,环氧氯丙烷具备一定成本支撑。综合评估,2027年环氧氯丙烷行情存在上调空间,市场均价预计在11000-13500元/吨区间波动,上下游及成本端行情动态仍需持续跟进。
2、行业扩产延续,开工率或维持低位,2027年国内环氧树脂仍有新增产能落地,液体树脂装置规划投产,预计新增产能66.2万吨,国内总产能将提升至484.9万吨,市场货源供给进一步放大。当前行业市场竞争激烈,产能利用率预期维持低位。2027年可重点关注长期停车装置及中小型企业资源整合,行业格局或迎来调整。
3、终端需求短期难有起色,基础需求维持平淡2027年下游新增投产项目有限且落地进度存在不确定性;部分下游企业配套自建环氧装置,对外采购量缩减。整体需求改善空间不足,下游接货能力偏弱。传统领域需求承压,行业增长需要依托风电、新能源汽车、航空航天、5G、AI、半导体等新兴赛道挖掘增量,依靠新产品、新模式培育新需求增长点。
国产品质提升,进口减量,出口增长空间受限:2027年国内环氧树脂供给持续增加,产品品质稳步提升,高端领域国产替代持续推进,进口量或将维持低位。伴随国内产量扩张,企业持续开拓海外市场,但反倾销政策对出口形成约束,2027年出口增量预期有限。
整体来看,成本端仅能提供阶段性支撑;环氧树脂货源供应充足,叠加宏观环境制约,终端需求预计延续低迷,2027年行业供需格局处于转型期。预判2027年环氧树脂区间震荡运行,液体环氧树脂价格运行区间12500-15500元/吨,固体环氧树脂价格运行区间12300-15000元/吨。


